Dlouhodobé investování podle Michala Rückela nestojí na snaze pokaždé správně odhadnout další pohyb trhu, ale především na dobře nastaveném systému. Ve svém portfoliu proto pracuje s jasnou strategií, diverzifikací, kontrolou rizika, nákladů i vlastních emocí. V článku představuje sedm principů, podle nichž spravuje vlastní majetek v desítkách milionů korun.
Když jsem ve 21 letech začínal investovat, měl jsem k dispozici přibližně 200 tisíc korun. Dnes, po více než 18 letech na investičních trzích, spravuji vlastní majetek v desítkách milionů korun a pomáhám se správou investic více než dvěma stovkám klientů. Více o mé cestě a přístupu k investování je možné najít na mém osobním webu. Za tu dobu jsem zažil období euforie i strachu. Finanční krize, covidový propad, vysokou inflaci, prudký růst úrokových sazeb, geopolitické konflikty i technologické mánie. A právě během takových období jsem si uvědomil jednu podstatnou věc: dlouhodobý investiční úspěch podle mě nevzniká tím, že člověk pokaždé správně odhadne, co udělá příští měsíc akciový trh. Vzniká především tím, že má systém. Dnes se proto při správě vlastního majetku držím několika principů. Stejné principy používám také při přemýšlení nad kapitálem svých klientů.
1. Nejdříve řeším strategii. Teprve potom konkrétní investice
Jednou z nejčastějších otázek, které dostávám, je: „Co bych měl teď koupit?“ Apple? Bitcoin? Zlato? Nemovitost? Dluhopisy?
Podle mě je ale tato otázka položená obráceně. Nejdříve bych měl vědět, čeho chci se svými penězi dosáhnout, za jak dlouho a jak velké riziko jsem ochoten přijmout. Teprve potom dává smysl vybírat jednotlivé investice. Jinak bude investovat třicetiletý člověk budující majetek na několik desetiletí a jinak podnikatel, který už vytvořil významný kapitál a jeho hlavním cílem začíná být také jeho ochrana.
Osobně proto nepřemýšlím nad investicemi izolovaně. Přemýšlím nad nimi jako nad částmi jednoho celku. Akcie mají v portfoliu jinou úlohu než nemovitosti. Dluhopisy jinou než zlato. A hotovost může mít v určité fázi úplně stejný význam jako investice, od které očekávám výnos. Dobré portfolio podle mě není soubor několika „tipů“. Je to systém.
2. Investuji vlastní peníze podle stejných principů
V oblasti financí jsem vždy měl problém s jednou věcí. Je poměrně jednoduché někomu doporučit, co má udělat se svými penězi, pokud člověk sám nenese stejné riziko.
Proto je pro mě důležité mít vlastní kapitál skutečně zainvestovaný. Když přemýšlím nad tím, jestli zvýšit podíl akcií, zda část kapitálu přesunout do dluhopisů, držet více hotovosti nebo využít propadu nějakého aktiva, nerozhoduji pouze o penězích někoho jiného. Rozhoduji také o svých.
Právě na této filozofii jsem později postavil i Private Capital Management – správu kapitálu, při které používám velmi podobné principy, podle nichž investuji vlastní majetek.
Neznamená to samozřejmě, že každá investice musí vydělat. To není v investování možné. Znamená to ale, že můj zájem je velmi podobný zájmu investora: aby kapitál v dlouhém období rozumně rostl a zároveň nebyl vystaven riziku, které nedává smysl.
3. Diverzifikace pro mě neznamená vlastnit padesát akcií
Slovo diverzifikace se v investování používá téměř neustále. Často se ale zaměňuje počet investic za skutečnou diverzifikaci.
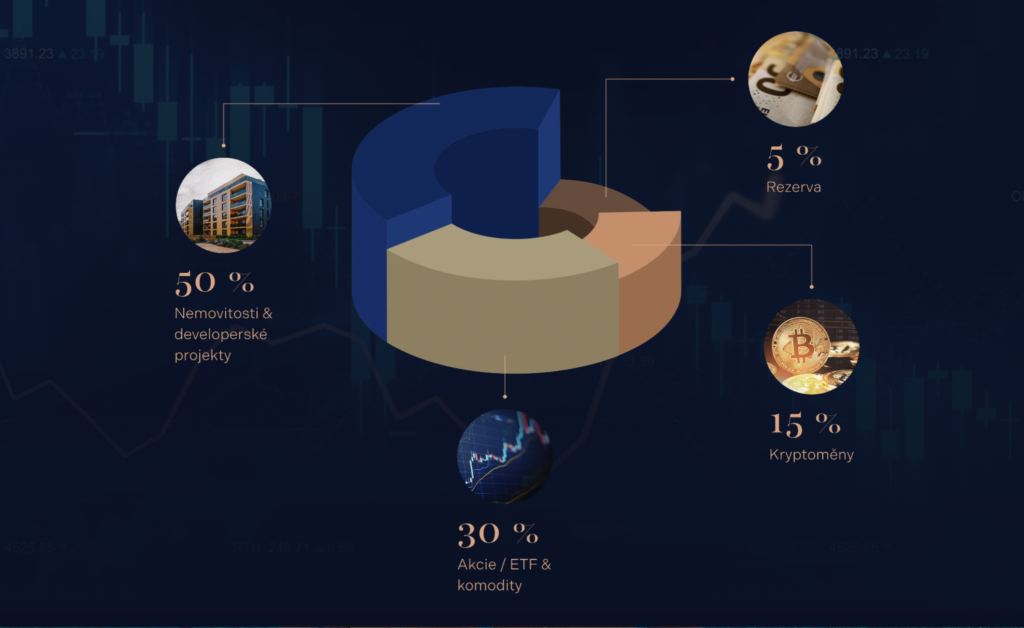
Pokud vlastníte dvacet technologických společností, možná máte dvacet různých názvů v portfoliu. Ekonomicky ale mohou reagovat na stejné úrokové sazby, stejnou náladu investorů a stejný ekonomický cyklus. Proto vlastní majetek rozděluji mezi různé typy aktiv.
Mohou mezi ně patřit akcie a ETF, nemovitostní projekty, dluhopisy, komodity, menší část kryptoměn a také hotovost. Neznamená to, že všechny části portfolia musí každý rok růst. Právě naopak. Smyslem je, aby celý můj majetek nebyl závislý na jediném scénáři.
4. Hotovost není vždy promarněná příležitost
Když trhy prudce rostou, držet hotovost je psychologicky velmi nepříjemné. Člověk sleduje, jak ostatní vydělávají, a má pocit, že mu něco utíká.
Hotovost ale nevnímám pouze podle toho, jaký úrok právě přináší. Vnímám ji také jako opci na budoucí příležitost. Nejlepší investiční příležitosti často přicházejí právě ve chvíli, kdy je většina investorů nechce využít. Když akcie během krátké doby propadnou o desítky procent, titulky jsou plné negativních zpráv a investoři mají strach, hotovost najednou získává úplně jinou hodnotu.
Dává mi možnost rozhodovat se. Nemusím prodávat něco jiného ve špatnou chvíli jen proto, abych mohl nakoupit aktivum, které se podle mě stalo atraktivní. Proto nemám problém v určitých obdobích držet větší finanční rezervu. Nejsem placený za to, abych byl za každou cenu stoprocentně zainvestovaný. Mým cílem je dobře spravovat kapitál.
A někdy je správným investičním rozhodnutím také chvíli nedělat nic.
5. Nejdříve přemýšlím, kolik mohu ztratit. Až potom, kolik mohu vydělat
Potenciální výnos se prodává dobře. Riziko už o něco hůře. Jenže čím větší kapitál člověk vytvoří, tím důležitější podle mě začíná být právě druhá část rovnice.
Při každé větší investici si proto pokládám otázku: Co se musí stát, aby tato moje úvaha byla špatně? Nezajímá mě jen optimistický scénář. Zajímá mě také, jak může investice reagovat na recesi, vyšší sazby, změnu regulace, geopolitický problém nebo jednoduše na to, že jsem se ve své analýze zmýlil.
Riziko totiž podle mě není pouze kolísání ceny. Skutečným rizikem je situace, kdy člověk utrpí trvalou ztrátu kapitálu nebo je nucen investici prodat v nejhorší možnou chvíli. Proto může být stejně důležitá jako výběr investice její velikost v portfoliu.
Mohu být přesvědčený o mimořádné příležitosti, ale přesto do ní nevložím polovinu svého majetku. Přežít vlastní chybu je totiž v investování stejně důležité jako využít správnou příležitost.
6. Poplatky jsou jisté. Výnos nikoliv
Investor nedokáže ovlivnit, o kolik příští rok vzroste akciový trh. Může ale velmi dobře ovlivnit, kolik ze svého výnosu odevzdá na poplatcích. A jejich vliv je při dlouhém horizontu výrazně větší, než se na první pohled zdá.
Rozdíl jednoho nebo dvou procentních bodů ročně může při složeném úročení za dvacet let znamenat obrovský rozdíl v konečné hodnotě majetku. Proto se při výběru investice nedívám pouze na očekávaný výnos.
Zajímá mě celá struktura nákladů: vstupní poplatky, průběžné poplatky za správu, transakční náklady i odměna správce. Právě tato zkušenost byla jedním z důvodů, proč jsem Private Capital postavil bez vstupního a pravidelného správcovského poplatku a ekonomickou motivaci správce navázal především na skutečně dosažený zisk.
Samozřejmě ani nízké poplatky samy o sobě nezaručují dobrou investici. Ale představují jednu z mála proměnných, kterou máme opravdu pod kontrolou.
7. Snažím se nebýt otrokem vlastních emocí
Nejobtížnější část investování podle mě není finanční matematika. Je to psychologie. Když nějaké aktivum několik měsíců rychle roste, máme přirozenou potřebu ho koupit. Když naopak prudce klesne, mozek nám říká, ať se ho co nejrychleji zbavíme.
Výsledkem pak může být přesný opak toho, co by měl dlouhodobý investor dělat. Nakupujeme v euforii a prodáváme ve strachu. Ani po osmnácti letech na trzích nejsem vůči emocím imunní. Rozdíl je spíše v tom, že jsem se naučil podle nich automaticky nejednat.
Pomáhá mi mít předem připravenou strategii, vědět, proč konkrétní investici vlastním, a průběžně si ověřovat, zda se změnila její fundamentální logika, nebo pouze její cena. Snažím se proto nerozhodovat podle toho, co právě křičí titulky médií. Rozhoduji se podle toho, zda se změnila fakta.
Největší luxus, který mi investování přineslo, nejsou peníze
Když jsem ve 21 letech začínal s přibližně 200 tisíci korunami, byla pro mě finanční nezávislost jedním z hlavních životních cílů. Postupem času jsem ale zjistil, že skutečná hodnota vytvořeného majetku není jen číslo na účtu.
Je to svoboda. Možnost rozhodovat o svém čase. Trávit ho s rodinou. Dělat práci, která mě baví. A nemuset každé životní rozhodnutí podřizovat tomu, kolik peněz příští měsíc vydělám. Proto dnes nevnímám investování jako soutěž o nejvyšší procento za jeden rok.
Vnímám jej jako dlouhodobý proces, jehož smyslem je postupně vytvořit majetek, který začne pracovat pro vás. A čím větší majetek člověk vytvoří, tím důležitější podle mě přestává být hledání „další horké investice“. Důležitější je mít systém.
Druhý pohled na portfolio může mít velkou hodnotu
Za posledních 18 let jsem viděl mnoho portfolií. Často u lidí, kteří jsou velmi úspěšní ve svém oboru, dokázali vytvořit značný kapitál, ale na jeho správu už nemají dostatek času nebo se investicím jednoduše nechtějí věnovat každý den. Jindy jde o investory, kteří si portfolio spravují sami a potřebují pouze nezávislý druhý pohled.
V obou případech může být užitečné jednou za čas si položit několik jednoduchých otázek: Odpovídá moje portfolio tomu, čeho chci dosáhnout? Neplatím zbytečně vysoké poplatky? Nemám příliš velkou část majetku v jednom typu investice? Jak by moje portfolio reagovalo na výraznější propad trhu? A existuje něco, co bych mohl dělat efektivněji? Právě těmto otázkám se věnuji při nezávazné investiční konzultaci, kterou nabízím osobně v Praze a Hradci Králové nebo online. Nemusíte kvůli ní nic převádět ani měnit.
Můžeme se jednoduše podívat na to, jak dnes se svým kapitálem pracujete, čeho chcete v příštích letech dosáhnout a kde případně vidím prostor pro zlepšení. Protože dobrá investiční strategie podle mě nezačíná otázkou: „Co mám dnes koupit?“ Začíná otázkou: „Co mají moje peníze v mém životě dokázat?“
Autor: Michal Rückel, privátní správce majetku