
Americká centrální banka Fed ve středu zvýšila základní úrokovou sazbu o čtvrt procentního bodu
Klíčovou událostí pro investory v minulém týdnu bylo středeční zasedání americké centrální banky Fed. Američtí centrální bankéři zvýšili – kvůli perzistentně zvýšené inflaci nad dvouprocentním inflačním cílem – základní úrokovou sazbu fed funds rate o čtvrt procentního bodu. Její nové cílové pásmo se tak nyní pohybuje v rozmezí 3,75 % až 4,00 % (odkaz). Přitom se jednalo o první zvýšení amerických sazeb od roku 2023. Velice kvalitní a detailní komentář k zasedání Fedu s podtitulem „The Fed Just Made Its First Move Since 2023 – Here’s What It Means“ zveřejnila investiční společnost Evergreen Gavekal (odkaz).
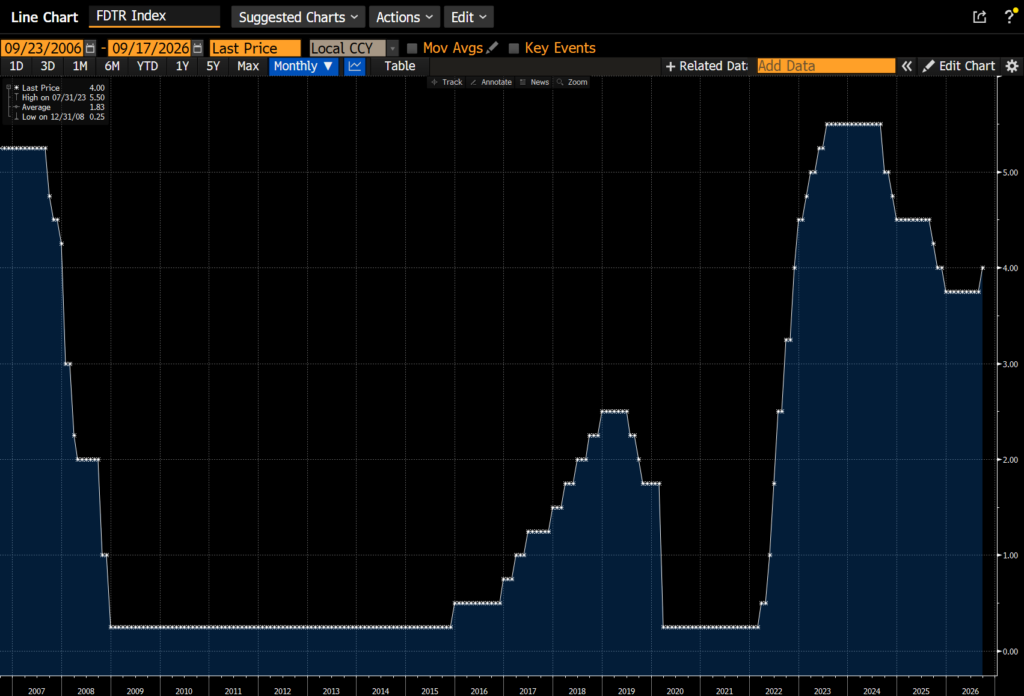
Fed funds rate, horní pásmo, vývoj za posledních 20 let (zdroj: Bloomberg)
Česká národní banka ve čtvrtek ponechala základní úrokovou sazbu beze změny
Jednání bankovní rady ČNB proběhlo ve čtvrtek. Čeští centrální bankéři ponechali základní úrokovou sazbu – dvoutýdenní repo sazbu – beze změny na úrovni 3,75 % (odkaz). Klíčové body z prohlášení bankovní rady (odkaz) jsou za mě následující:
- Podle aktualizace prognózy sekce měnové se inflace na přelomu letošního a příštího roku dočasně zvýší.
- Zesílilo proinflační riziko vycházející z vývoje na komoditních trzích.
- Na příštím jednání bude bankovní rada rozhodovat mezi stabilitou a růstem úrokových sazeb.
- Ceny rostou zejména v sektoru služeb, které jsou podstatnou složkou jádrové inflace.
- Proinflačně působí stále zvýšený růst cen nemovitostí.
- Bankovní rada vyhodnotila rizika a nejistoty výhledu plnění inflačního cíle v souhrnu jako proinflační.
Shrnutí vývoje na globálních finančních trzích v minulém týdnu
Tržní narativ z předcházejícího týdne více méně pokračoval i v minulém týdnu, když v průměru opět klesaly jak dluhopisy, tak i akcie.
Globální dluhopisový index Bloomberg Global Aggregate poklesl o 0,6 % s tím, že průměrný globální dluhopisový výnos do doby splatnosti Bloomberg Global Aggregate Yield to Worst vzrostl o čtyři bazické body na 4,31 %. Výnos do doby splatnosti amerického vládního dluhopisu s desetiletou splatností vzrostl o tři bazické body na rovných 5,00 % a výnos do doby splatnosti českého vládního dluhopisu s desetiletou splatností vzrostl dokonce o 14 bazických bodů na 5,36 %.
Globální akciový index MSIC All Country World poklesl o půl procenta. Ze sledovaných indexů nejvíce poklesl index akcií v Latinské Americe (MSCI Latin America -2,5 %) a na druhou stranu relativně nejlépe se dařilo indexu japonských akcií (MSCI Japan +1,3 %).
Co se týče vývoje na měnových trzích, poměrně výrazně posílil americký dolar, konkrétně dle dolarového indexu DXY o 1,1 % na 100,2 bodů.
Pokud jde o komoditní trhy, cena severomořské ropy Brent setrvala nad úrovni 100 dolarů za barel, když týden uzavřela na hodnotě 103,9 dolarů. Mírně zisky pak připsaly drahé kovy, konkrétně zlato 0,4 % na hodnotu 4391 dolarů za unci a stříbro 3,0 % na hodnotu 67,1 dolarů za unci.
Americký akciový index S&P 500: Anatomie mimořádně silného růstu od roku 2009
Čím dál více lidí se mě v poslední době ptá, jak udržitelné je velmi vysoké zhodnocení amerických akcií, které pozorujeme od globální finanční krize. Vypracoval jsem proto detailní kontribuční analýzu, kde jsem celkové zhodnocení indexu rozdělil na tři základní fundamentální složky, kterými jsou nárůst tržeb, nárůst marže čistého zisku a nárůst valuace P/E. Klíčová fakta z mé kontribuční analýzy jsou přitom následující:
- Celkový výnos S&P 500 v uvedené periodě činí 1016 %, což odpovídá průměrnému ročnímu výnosu 14,8 %.
- Nárůst tržeb přispěl 4,4 % p.a.
- Nárůst marže čistého zisku přispěl 4,5 % p.a.
- Nárůst valuace P/E přispěl 5,6 % p.a.
Z těchto výpočtů pro mě vyplývají následující analytické závěry:
- Růst tržeb přibližně odpovídal růstu nominálního HDP, tedy součtu reálného HDP a inflace. Toto je přitom z delšího časového horizontu pravděpodobně jediný skutečně udržitelný výnosový faktor.
- Průměrná marže čistého zisku nyní činí 15,6 %, což je historické maximum. V horizontu následujících 5 až 10 let proto nemohu – v základním scénáři – očekávat kladný příspěvek tohoto výnosového faktoru. Spíše bych očekával postupnou normalizaci směrem dolarů a negativní kontribuci.
- Valuace trailing P/E na úrovni 25,9x se nyní nachází relativně blízko historických maxim. Proto zde platí naprosto stejný analytický závěr jako v případě marže čistého zisku.
Pokud se nestane něco mimořádného, je podle mého názoru poměrně pravděpodobné, že průměrný roční výnos indexu S&P 500 bude v následujících 5 až 10 letech nižší než v uplynulých 17 letech, neboť výrazně pozitivně do celkového zhodnocení indexu bude podle mého analytického názoru – v základním scénáři – přispívat pouze růst tržeb.
Zdroj: Redakčně upravená tisková zpráva Conseq Investment Management, a. s.
