
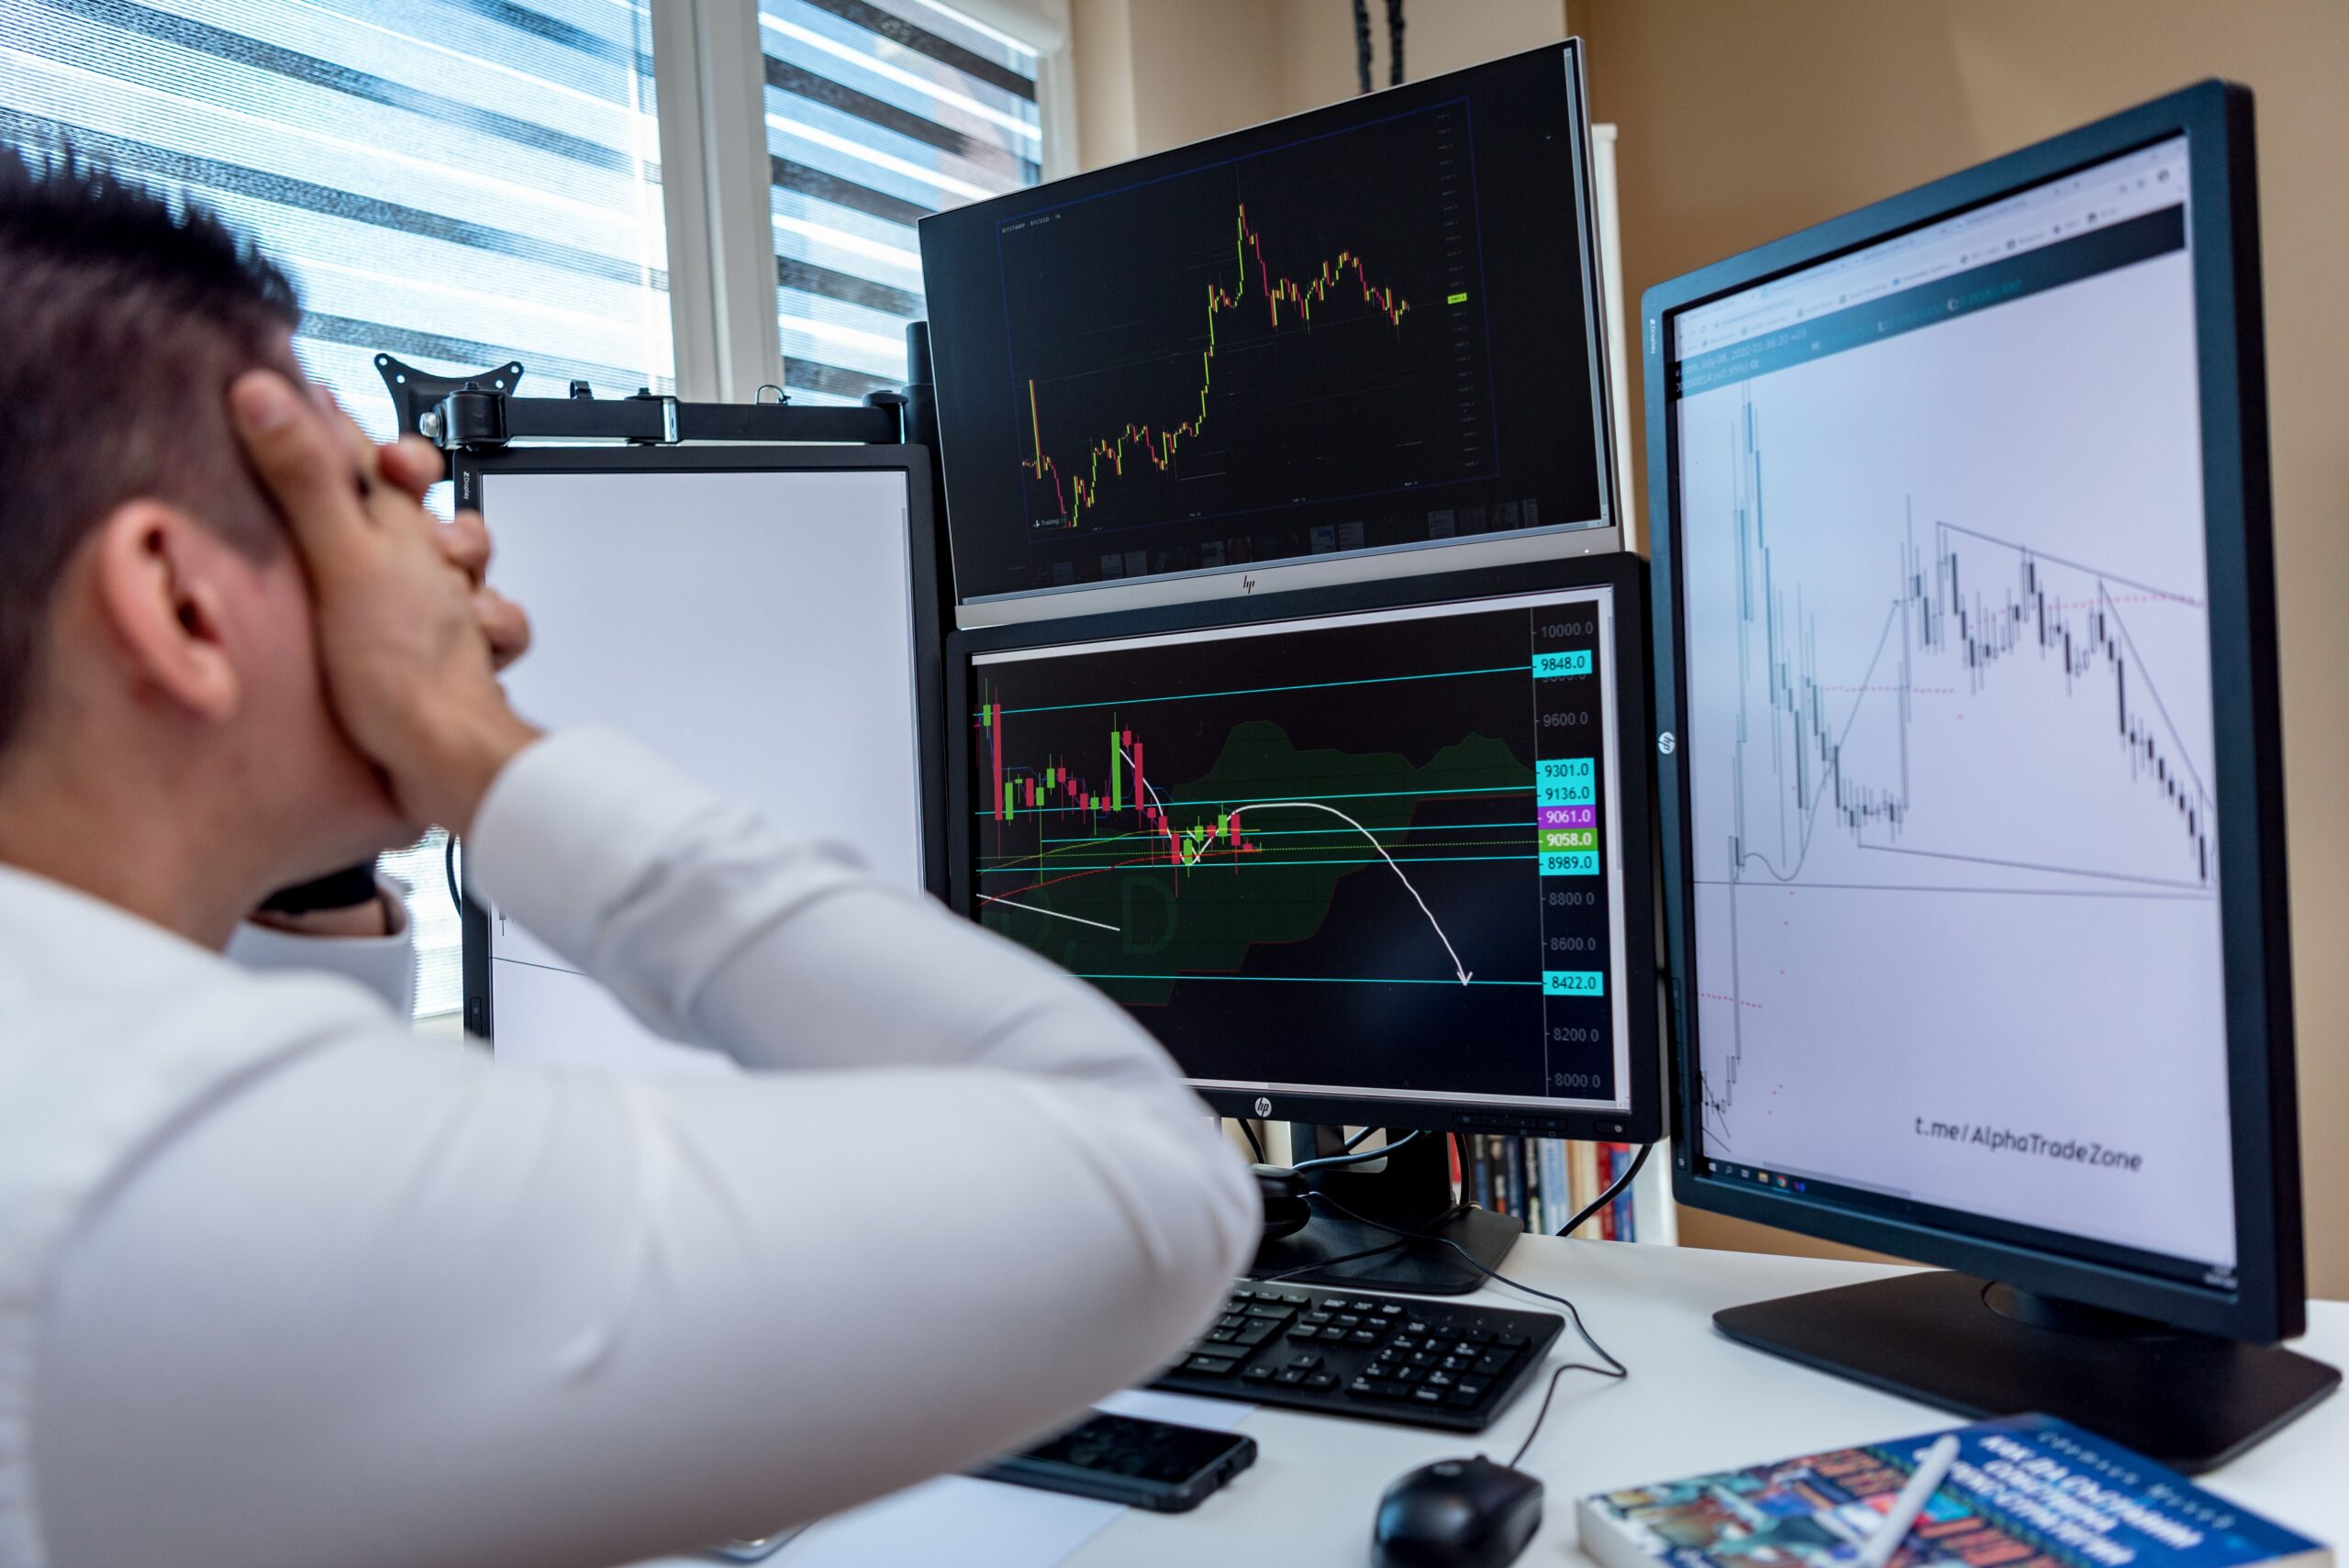
Pohled na červená čísla v investičním výpisu dokáže znejistit i zkušené podnikatele a rentiéry. Zatímco běžné kolísání cen je nutnou daní za dlouhodobý výnos, selhání strategie ukazuje na chybu v samotném nastavení majetku. V profesionální správě bohatství je proto klíčové oba stavy včas rozeznat a předejít unáhleným rozhodnutím, která dočasný pokles promění ve skutečnou ztrátu.
Podnikatelé ve vlastních firmách běžně zvládají výkyvy zakázek, změny v dodavatelských řetězcích i sezónní pokles marží. Jakmile však část kapitálu přesunou do likvidního finančního portfolia, jejich pohled na riziko se často mění. Každodenní přeceňování aktiv na burze vytváří dojem okamžité ztráty, přestože se hospodaření držených firem nijak nezhoršilo. A často se stává, že neustálá kontrola účtu zvyšuje nervozitu a vede k impulzivním zásahům v nejhorší možný okamžik.
V praxi tak dochází k záměně dvou odlišných jevů, tedy přirozeného tržního poklesu hodnoty (drawdownu) a strukturální chyby v investiční strategii. Z jednoho čtvrtletního výpisu přitom nelze poznat, zda portfolio jen reaguje na vývoj trhů, nebo je špatně postavené. Skutečný stav odhalí až srovnání aktuálních výsledků s předem daným plánem, horizontem a účelem kapitálu.
Proč trhy kolísají a kdy jde o běžný stav
Akademické učebnice financí tradičně měří riziko pomocí směrodatné odchylky výnosů, tedy cenové volatility. Zkušenosti z institucionální správy majetku však ukazují, že takový pohled je pro dlouhodobého investora zjednodušující. Howard Marks ze společnosti Oaktree Capital Management, jehož přístup k riziku rozebírá i portál CFA Institute, dlouhodobě zdůrazňuje, že volatilita vyjadřuje pouze pohyb ceny v čase. Skutečným investičním rizikem je až pravděpodobnost trvalé ztráty kapitálu.
Kolísání kurzů představuje nutnou podmínku toho, aby riziková aktiva v dlouhém horizontu přinášela vyšší výnos než spořicí účty či státní dluhopisy. Kdyby akciové trhy nebo private equity neprocházely obdobími poklesů, neexistovala by u nich riziková prémie. Korekce vznikají neustálým přehodnocováním očekávání ohledně inflace, sazeb centrálních bank, geopolitiky i tržní nálady.
V éře elektronického obchodování jsou tržní výkyvy častější než v minulosti. Přesto pokles akciové složky o patnáct až dvacet pět procent v rámci desetiletého horizontu zůstává běžným jevem. Dokud kvalitní společnosti generují hotovost a bonitní emitenti dluhopisů plní své závazky, dočasný pokles ceny nesnižuje vnitřní hodnotu majetku.
Čtyři znaky skutečného selhání strategie
Odlišit standardní volatilitu od selhání strategie vyžaduje pohled pod povrch celkového výnosu na chování jednotlivých složek portfolia. Prvním varovným signálem je selhání diverzifikace v zátěžovém období. Řada portfolií působí v klidných letech vyváženě, protože obsahuje desítky fondů nebo titulů, ve skutečnosti ale závisí na jediném makroekonomickém faktoru, například na nízkých úrokových sazbách či ocenění jednoho sektoru. Když přijde tržní otřes, korelace mezi zdánlivě různorodými aktivy prudce vzroste a celé portfolio najednou klesá.
Druhým projevem chyby je špatně nastavená likvidita vzhledem k reálným potřebám investora. Strategie selhává, jakmile propad trhů donutí klienta prodávat kolísavá nebo obtížně prodejná aktiva se ztrátou, aby pokryl rodinné výdaje, daně či závazky v jiných projektech. Nucený prodej na dně cyklu promění papírový pokles v nevratnou ztrátu. Kvalitní správa majetku proto odděluje krátkodobou hotovostní rezervu od dlouhodobého růstového kapitálu tak, aby portfolio přestálo i několikaletý pokles bez nutnosti sahat na strategické pozice.
Třetím znakem je překročení skutečné tolerance k riziku. Metodika CFA Institute rozlišuje mezi ochotou riziko podstoupit na papíře (willingness) a objektivní finanční i psychologickou schopností pokles unést (ability). Pokud se portfolio chová podle tržních zákonitostí, avšak propad o dvanáct procent vyvolává u investora nespavost a tlak na okamžitý odprodej, nebyla strategie od začátku přizpůsobená jeho potřebám.
Čtvrtým signálem k zásahu je odklon od původního investičního zadání, označovaný jako style drift. Jak ukazují analýzy společnosti Morningstar, k tomuto jevu dochází pasivně, když úspěšné akcie přerostou svou původní kategorii, i aktivně, pokud správce fondu ve snaze dohnat trh začne nakupovat rizikovější či méně kvalitní tituly. Investor pak v portfoliu drží úplně jiné riziko, než jaké mělo plnit stabilizační funkci.
Jak při poklesu pomáhá písemná investiční politika
V prostředí privátního bankovnictví a služeb typu OCIO (Outsourced Chief Investment Officer), které na českém trhu popisuje například společnost MUFO, slouží jako pojistka proti unáhleným zásahům písemné Prohlášení o investiční politice (IPS). Tento dokument předem stanovuje účel majetku, investiční horizont, cílové rozložení aktiv, povolené odchylky i scénáře možných propadů. V době poklesu trhů tak IPS nahrazuje rozbouřené emoce jasně danými pravidly.
Při každém větším propadu portfolia by měl investor se správcem projít tři základní kontrolní otázky.
- Změnily se životní cíle, investiční horizont nebo potřeba hotovosti v rodině? Úprava alokace dává smysl tehdy, když se mění situace na straně klienta, například při prodeji firmy nebo generačním předání majetku, nikoli kvůli titulkům médií.
- Platí stále ekonomické důvody, proč daná aktiva v portfoliu držíme? Je třeba ověřit, jestli pokles odráží pouze cyklické přecenění a změnu nálady, nebo zda došlo k trvalému poškození obchodního modelu, regulace či úvěrové kvality.
- Pohybuje se aktuální pokles v rozmezí, se kterým strategie od začátku počítala? Pokud drawdown odpovídá stresovým scénářům pro zvolenou alokaci, jde o běžný průběh investičního cyklu.
Co dělat při běžném výkyvu a co při chybě ve strategii
Rozlišení mezi běžným tržním pohybem a chybou ve stavbě portfolia určuje další postup. Pokud diagnostika potvrdí standardní volatilitu v rámci platného IPS, nejlépe funguje trpělivost doplněná o pravidelné rebalancování. Jak dokládají analýzy společnosti Finax, systematické navracení vah jednotlivých tříd aktiv k cílovým hodnotám udržuje riziko pod kontrolou a vede investora k disciplíně. V praxi to znamená odprodávat složky, které relativně vyrostly, a dokupovat ty, které zlevnily.
Jestliže však kontrola odhalí skutečnou chybu v nastavení portfolia, například chybějící likviditní rezervu, skrytou koncentraci nebo nezvládnutou míru rizika, je úprava nezbytná. I v takovém případě probíhá restrukturalizace postupně, s ohledem na transakční náklady a daňové dopady, zejména na splnění zákonných časových testů pro osvobození příjmů z prodeje cenných papírů.
Dlouhodobý výsledek ve správě majetku nezávisí na odhadování tržního dna ani na časování makroekonomických zvratů. Rozhoduje promyšlená a odolná stavba celého portfolia, která od počátku počítá s tím, že trhy budou pravidelně prověřovat trpělivost investorů. Klid v období propadů pak nevychází z lhostejnosti, ale z jistoty, že strategie s podobnými výkyvy počítá a má pro ně připravený jasný postup.
Řešíte majetek, rodinu nebo budoucnost firmy
a hledáte v těchto tématech lepší orientaci?
Zaregistrujte se zdarma do Wealth Clubu a získejte přístup k PDF publikacím, zprávám z průzkumů a pravidelnému přehledu pro ty, kdo řeší majetek, rodinu, firmu a další generaci.
Zahrnuje:
- 13 vydání Wealth Magazín – Report
- 2 zprávy Family Wealth Report
- pravidelný zpravodaj Wealth Magazín – News
- přístup k vybraným webinářům
- odborné články a pozvánky na akce
Prosíme o vyplnění registračního formuláře. Pole označená hvězdičkou * jsou povinná. Po registraci bude Váš členský účet aktivní a pro prohlížení prémiového obsahu bude nutné být přihlášen.
