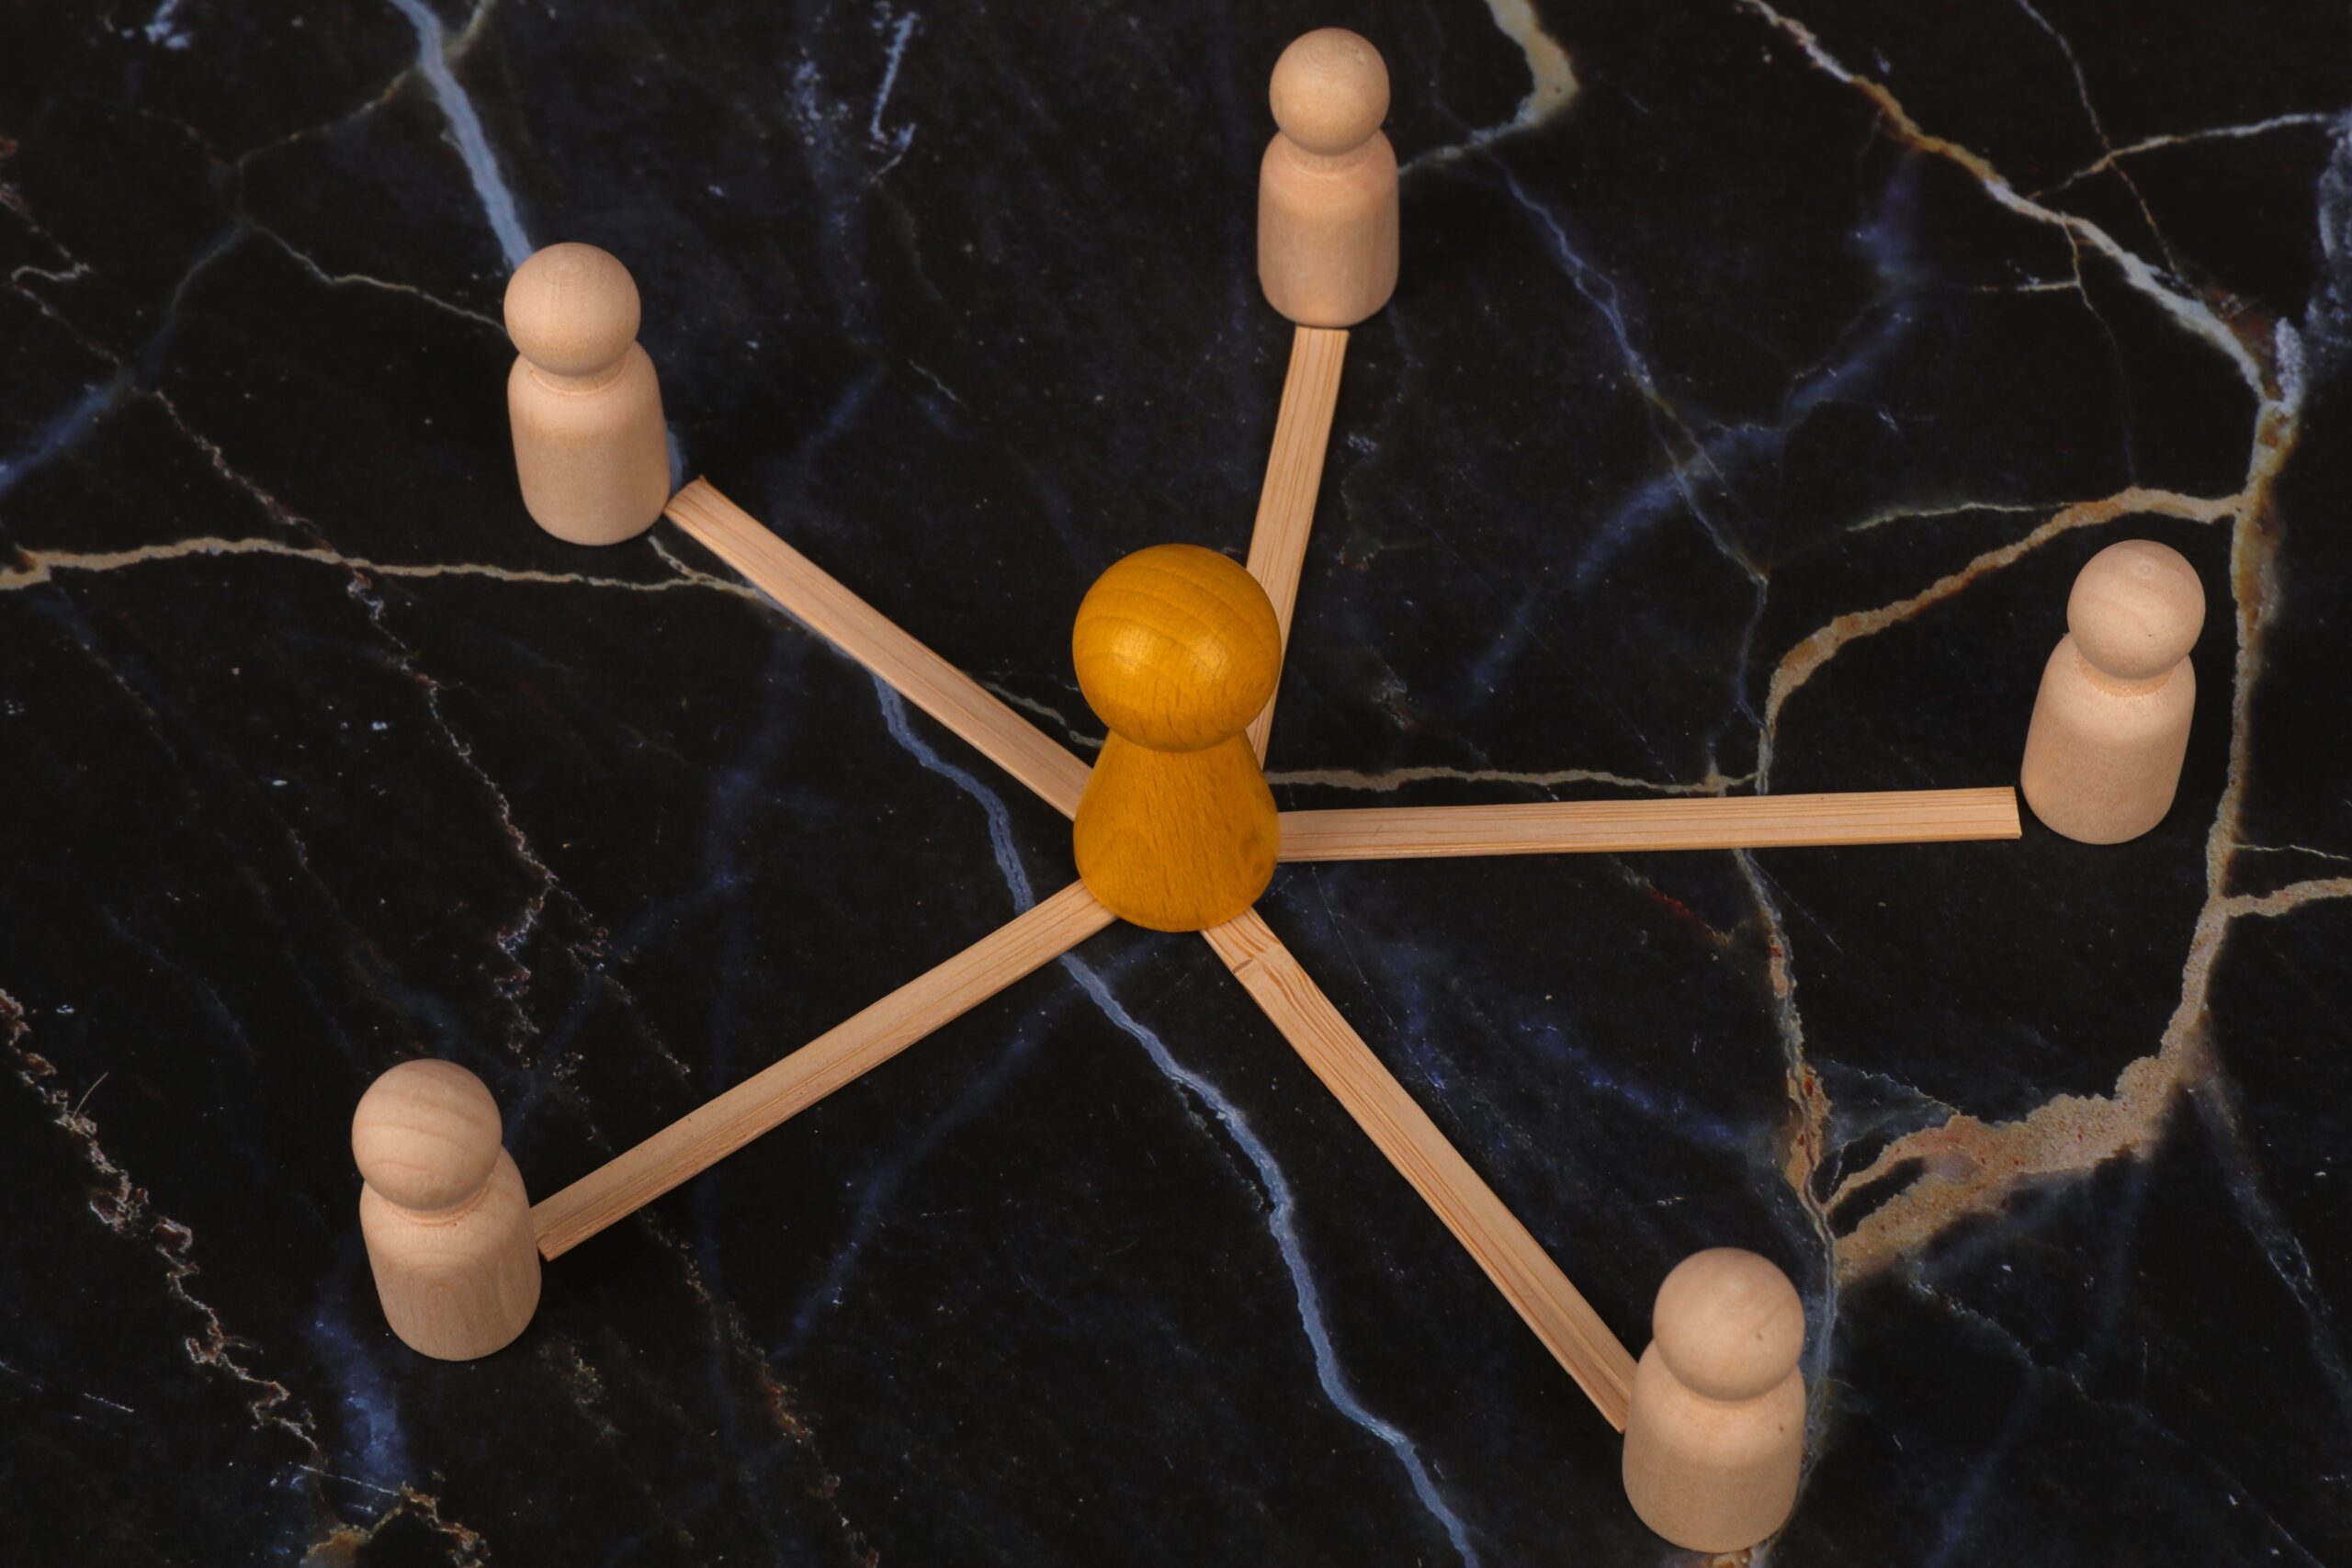
Centrální koordinace se stává klíčovým prvkem pro efektivní řízení, ochranu a dlouhodobý rozvoj rodinného bohatství. V dnešním složitém světě investic už nestačí jen nakupovat produkty. Zásadní je sjednocení roztříštěného majetku a dílčího poradenství do jednoho uceleného strategického plánu.
Správa majetku v dnešním světě nabývá na nebývalé složitosti. Rodiny běžně využívají služby více privátních bank, spolupracují s různými právníky a daňovými specialisty. Každý z těchto expertů sice může odvádět vynikající práci ve svém úzkém oboru, ale rodině často uniká to nejpodstatnější – celkový přehled neboli pověstný „big picture“. Ztráta kontroly nad celkovým směrováním majetku představuje skryté, o to závažnější riziko. A právě tady se uplatňuje centrální koordinace, která pomáhá tomuto riziku aktivně předcházet a vnáší do správy kapitálu potřebný řád.
Od dílčích investic ke strategickému celku
Centrální koordinace v kontextu moderního wealth managementu znamená zásadní posun v uvažování. Nejedná se o pouhý prodej dalších investičních produktů, jak jej známe z tradičního bankovnictví. Je to přechod k ucelenému, fiduciárnímu přístupu, který zohledňuje majetek jako jeden živý ekosystém. Tento posun, často označovaný jako Multi-Family Office přístup, v sobě integruje nejen správu finančního portfolia, ale i rodinné firmy, nemovitosti, dluhové financování a filantropické aktivity.
Podle studie UBS Global Family Office Report dlouhodobě roste komplexita portfolií bonitních rodin. Zvyšuje se podíl nelikvidních aktiv a alternativních investic, jako jsou private equity či infrastruktura. Tato narůstající komplexita vyžaduje centrální řízení portfoliových rizik napříč měnami, regiony a třídami aktiv, jinak hrozí ztráta kontroly a neefektivní alokace kapitálu. Základním prvkem pro řízení rodinného bohatství je tak nutnost majetek strategicky restrukturalizovat – oddělit podnikatelské riziko od rodinných aktiv a budovat smysluplné holdingové či nadační struktury.
Skrytá rizika roztříštěného řízení aktiv
Pokud rodina spoléhá pouze na izolované poradce, vystavuje se řadě skrytých hrozeb. Jde například o:
Silo-efekt v poradenství
Stav, kdy jednotliví experti (právníci, daňoví poradci, bankéři) pracují odděleně, bez vzájemné komunikace a bez sdílení společného cíle rodiny. Daňový poradce může navrhnout řešení, které sice optimalizuje daňovou zátěž, ale zároveň zablokuje likviditu nebo zkomplikuje investiční strategii. Na nutnost překonání tohoto fenoménu upozorňují analýzy Deloitte Private – Family Office Insights, které akcentují potřebu koordinace specializovaných služeb pod jednotnou střechou.
Cross-custody risk:
Fenomén popsaný experty z J.P. Morgan Private Bank. Pokud rodina drží svá aktiva u více depozitářů či bank a nemá centrální agregaci dat, může nevědomky koncentrovat riziko do stejných sektorů, měn či konkrétních emitentů. Dvě různé banky mnohdy rodině nakoupí velmi podobná aktiva, aniž by o sobě věděly. Vzniká tak klamná iluze diverzifikace.
Neefektivní reporting a duplicitní náklady
Absence agregovaných dat a spoléhání na manuální tabulky je dle výzkumů Campden Wealth jednou z největších provozních výzev moderních správců majetku. Tento stav následně vede k přehlédnutí rizik i zbytečným poplatkům.
Role centrálního koordinátora (Wealth Managera)
Do tohoto spletitého prostředí vstupuje centrální koordinátor. Jeho role není transakční ani produktová, ale fiduciární. Je to nezávislý zástupce rodiny, který stojí výhradně na straně klienta, nikoliv konkrétní finanční instituce.
Má za úkol dohlížet na to, aby všichni zúčastnění aktéři pracovali v souladu s rodinnou investiční politikou, formalizovanou v dokumentu zvaném Investment Policy Statement (IPS). Jak dlouhodobě zdůrazňuje i metodika CFA Institute Research Foundation.
Základním pracovním nástrojem koordinátora je precizní sběr a konsolidace dat. Přehledný, sjednocený majetkový reporting tvoří nutný základ pro jakákoliv racionální a strategická rozhodnutí. Bez přesných a ucelených dat nelze spolehlivě řídit rizika, vyhodnocovat reálnou čistou výkonnost jednotlivých mandátů ani plánovat budoucí likviditu.
Jak probíhá proces konsolidace a koordinace v praxi
Zavedení centrální koordinace vyžaduje čas a metodický postup rozdělený do tří fází:
Audit a pasportizace majetku
Vytváří se celkový soupis veškerých aktiv i pasiv. Tento krok odhalí skrytá rizika, duplicitní poplatkové struktury, měnové nerovnováhy a případné právní či daňové slabiny.
Definování pravidel a strukturace
Dále je nutné provázat řízení aktiv s rodinnou ústavou a pravidly Family Governance a stanovit mandát investičního výboru, který určí mantinely pro jednotlivé správce portfolií. V českém prostředí to často znamená právní ukotvení těchto pravidel do statutu rodinných nadací či svěřenských fondů podle občanského zákoníku, které oddělují správu majetku od jeho přímého vlastnictví.
Průběžný monitoring a krizové scénáře
Strategie nesmí být statickým dokumentem. Vyžaduje kontinuální adaptaci na legislativní vývoj, měnící se tržní prostředí i přirozenou dynamiku uvnitř rodiny. Koordinátor zajišťuje, že tato adaptace probíhá plynule a bez ohrožení dlouhodobých cílů.
Centrální koordinace a mezigenerační transfer (NextGen)
Nejvyšší hodnotu přináší centrální koordinace v okamžiku mezigeneračního transferu kapitálu. Předání majetku další generaci představuje kritický milník, při kterém se naplno projeví kvalita připravené struktury.
Zjištění PwC Family Business Survey potvrzují, že majetek se v těchto fázích neztrácí kvůli selháním trhu, ale primárně vinou nejasně vymezených rolí, chybějící společné vize a nejasného uspořádání. Rodiny s centralizovanou strukturou a jasně artikulovaným posláním vykazují prokazatelně vyšší stabilitu i schopnost kapitálového růstu. Hodnota dědictví totiž nespočívá jen v tom, co se předává. Důležité je i to, v jakém stavu a s jakým systémem pravidel se majetek nastupující generaci svěřuje.
Srozumitelná a transparentně koordinovaná struktura majetku zásadně usnadňuje zapojení nastupující generace (NextGen). Mezigenerační přenos proto nelze řešit ad hoc na poslední chvíli. Včasná centralizace šetří zakladatelům čas, zbavuje je operativní zátěže a chrání rodinné bohatství před vnějšími vlivy i vnitřními spory.
Centrální koordinace správy majetku není administrativním luxusem, ale strategickou investicí do rodinného klidu a jistoty. Představuje funkční systém, který dává kapitálu dlouhodobý řád a směr. Smyslem komplexního řízení není rodinu svazovat komplikovanými procesy, ale zajistit, aby jí majetek spolehlivě sloužil a zachoval svou hodnotu i integritu napříč generacemi.
Řešíte majetek, rodinu nebo budoucnost firmy
a hledáte v těchto tématech lepší orientaci?
Zaregistrujte se zdarma do Wealth Clubu a získejte přístup k PDF publikacím, zprávám z průzkumů a pravidelnému přehledu pro ty, kdo řeší majetek, rodinu, firmu a další generaci.
Zahrnuje:
- 13 vydání Wealth Magazín – Report
- 2 zprávy Family Wealth Report
- pravidelný zpravodaj Wealth Magazín – News
- přístup k vybraným webinářům
- odborné články a pozvánky na akce
Prosíme o vyplnění registračního formuláře. Pole označená hvězdičkou * jsou povinná. Po registraci bude Váš členský účet aktivní a pro prohlížení prémiového obsahu bude nutné být přihlášen.
